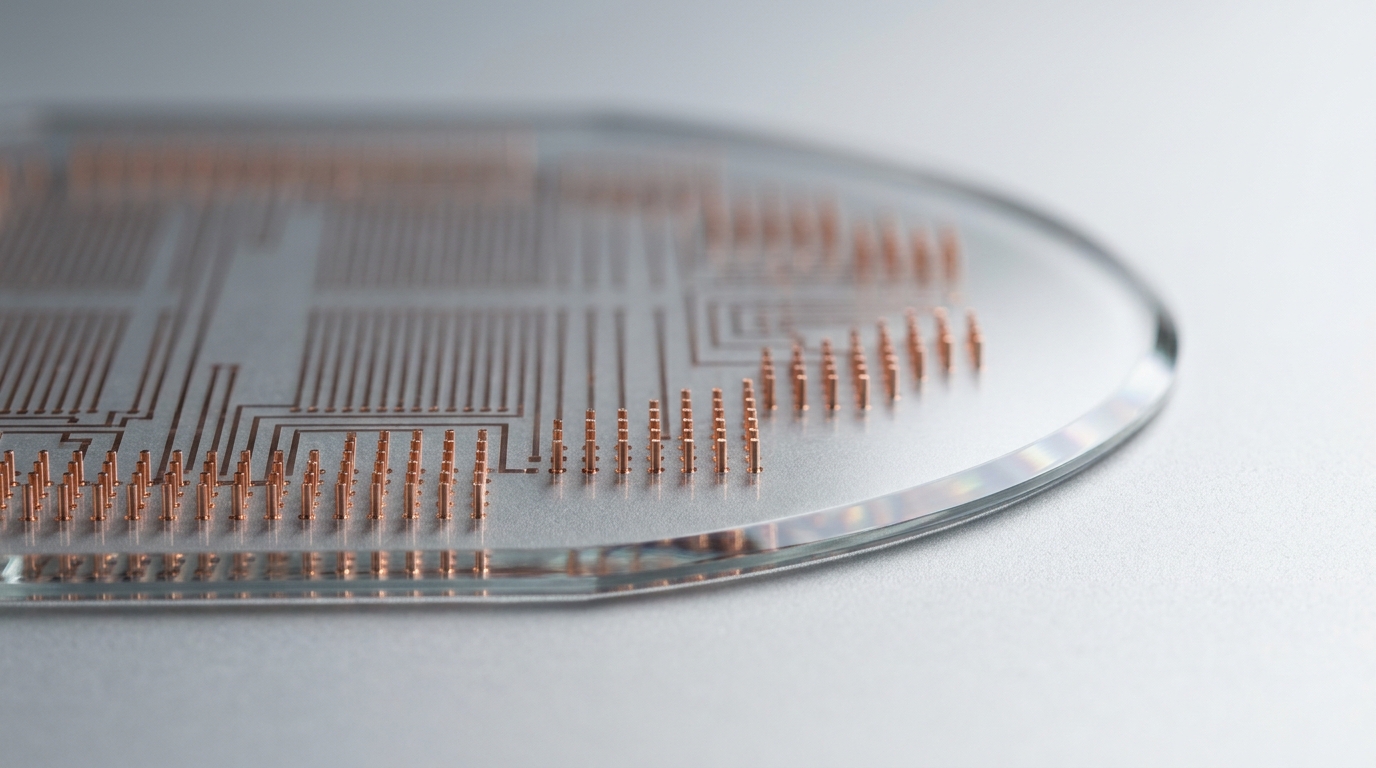
“英特尔押注 10 亿美元!玻璃将取代塑料,拯救下一代 AI 芯片?”
随着 AI GPU 封装尺寸越来越大,传统 ABF 有机基板发生热翘曲,玻璃基板以超低翘曲、超高互连密度被视为下一代芯片封装的必选项。
巨头中试线密集通线,2028 年前迎规模渗透
2026 年全行业进入中试通线与送样验证高峰。台积电推进面板级 CoPoS 试产,三星电机、京东方、沃格光电均已跑通样品线,大规模商用窗口统一锚定在 2028 年前后。
Intel、三星电机、台积电(CoPoS)普遍锚定的大规模商用周期
京东方 2026 上半年全自动试验线通线,沃格光电推进 TGV 送样
大封装尺寸下热膨胀匹配硅片,高频信号损耗显著低于 ABF
现实时间线(The Line)
-
2023.09
Intel 正式官宣十年百亿级玻璃基板研发成果
英特尔展示玻璃芯封装基板原型,宣布计划在本十年末实现千亿级晶体管单封装集成,引爆全球半导体封装产业链。
-
2024–2025
三星、台积电与面板厂集体切入,路线走向面板级
三星电机与 Absolics 推进多层铜布线送样;台积电提出 CoPoS 面板级封装方向;显示面板巨头(京东方、沃格光电)把玻璃精密加工能力平移至半导体。
-
2026
TGV 激光设备交付,中试线通线与光模块载板先行验证
京东方试验线通线、沃格光电发力 1.6T 光模块与算力芯片载板送样,蓝思科技绑定国际巨头联合攻关 TGV 金属化良率。
产业链与企业图谱:半导体巨头与面板厂的跨界合流
高纯无缺陷玻璃原片壁垒极高;国内激光改质打孔设备已率先实现批量交付。
核心考题是高深宽比通孔电镀填铜良率与多层布线可靠性,2026 年密集送样验证。
预计率先在 1.6T 光模块载板与超大封装 AI 加速器中商用放量。
深度拆解:突破、卡点与产业影响
01 / 它到底突破了什么物理或工程极限?
玻璃表面极度平整且机械刚度高,可以把互连线宽做细、同时承受更大尺寸的 AI 芯片集群与 HBM 内存堆叠而不变形翘曲。
02 / 目前真正卡在哪里?(成本、良率还是物理边界)
玻璃天生易碎!在极薄玻璃上打出数百万个微米级通孔(TGV)并完成无空洞铜电镀填孔,同时避免后续切割、回流焊热冲击碎裂,良率爬坡极具挑战。
03 / 如果最终跑通,会改写什么行业?
它正在重塑封装供应链格局——传统显示面板厂(京东方、沃格光电)与激光设备商,第一次有机会切入最核心的 AI 芯片先进封装赛道。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| Intel / 三星电机 / 台积电 | 美国 / 韩国 / 中国台湾 | 上市公司 | 全球玻璃基板与 CoPoS 面板级封装标准与量产主导者 |
| 沃格光电(603773) | 中国 | 上市公司 | 通过通格微发力 TGV 玻璃基载板,推进 AI 芯片与光模块送样 |
| 京东方(BOE)/ 蓝思科技 | 中国 | 上市公司 | 依托面板玻璃制造底盘切入半导体封装载板试验线 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗
超表面光学(Metalenz)
现实已在 ToF 传感器大批量出货,2026 攻破屏下生物识别
已经真正上产线并出货千万级以上。虽未立刻替代手机主摄变焦大镜头,但已通过意法半导体(ST)VL53L8 测距传感器大规模装机,2026 年更跑通屏下偏振人脸识别 Polar ID。
碳化硅(SiC)功率半导体
现实全面量产但价格雪崩,中国厂商登顶 8 英寸全球第一
已大规模上车并进入 8 英寸量产时代,但行业刚经历惨烈洗牌:8 英寸衬底三年暴跌近 80%,昔日霸主 Wolfspeed 于 2025 年陷入破产保护重组,中国天岳先进以 27.6% 份额登顶全球第一。
第四代半导体:氧化镓(Ga₂O₃)
现实2026 建成 6/8 英寸外延产线,先攻特种混合功率模块
尺寸跃迁远超预期:2025 年杭州镓仁全球首发 8 英寸单晶,2026 年中建成全球首条 6/8 英寸同质外延量产线;但受限于自身导热率偏低,短期先以“SiC+Ga₂O₃”混合模块切入特种与超高压场景。