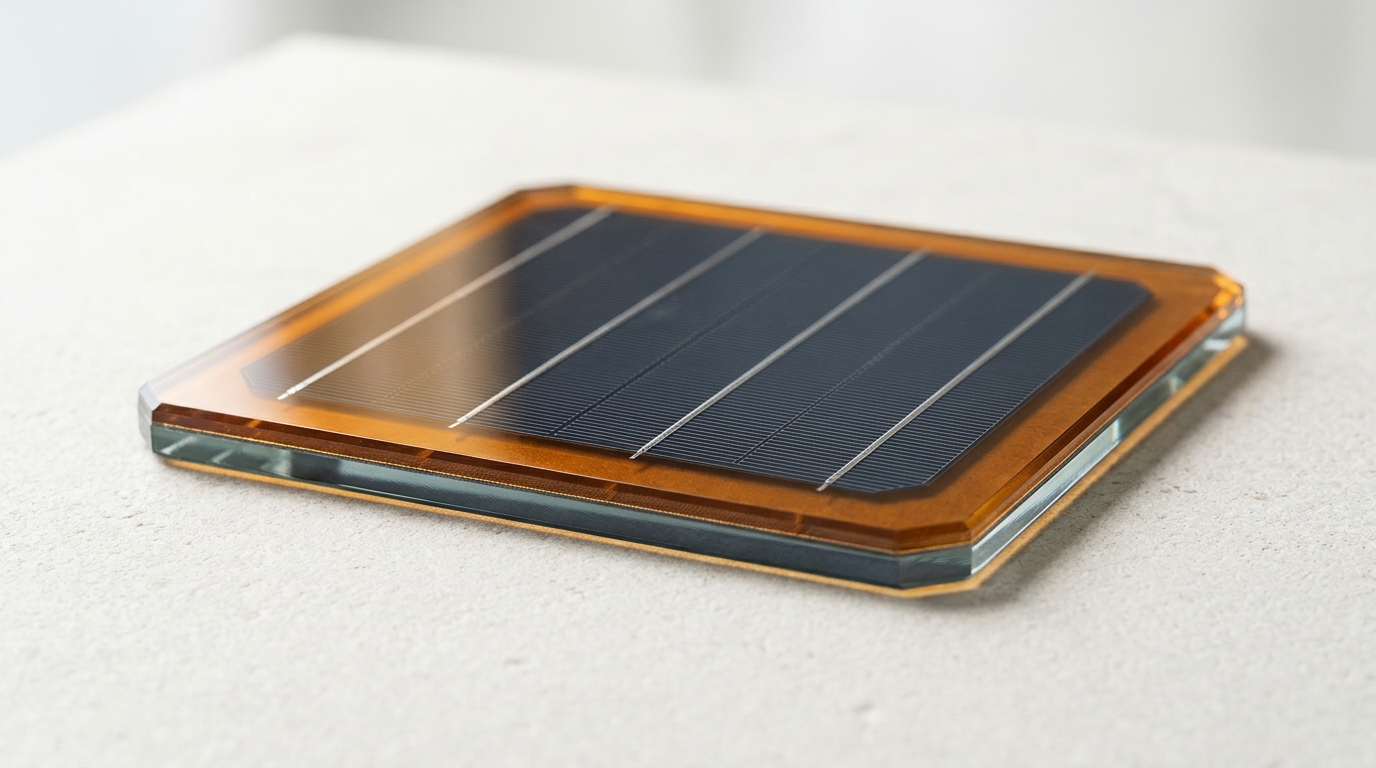
“光电转换效率破 33%,钙钛矿五年内彻底淘汰晶硅太阳能板?”
钙钛矿制作简单、带隙可调且成本极低,一度被宣传成“直接用涂布印刷取代高能耗硅料”的颠覆性光伏路线。
效率冲上 35.5%,户外稳定性与量产成本还在闯关
2026 年效率已由隆基刷新至 35.5%,打破单结晶硅天花板;但商业路线并非“淘汰晶硅”,而是与晶硅组成叠层,且头部大厂在量产节奏上仍保持克制,优先验证 25 年户外寿命。
2026 年 7 月隆基绿能经 ESTI 认证的晶硅-钙钛矿叠层纪录
远高于单结晶硅电池的 Shockley-Queisser 极限(~33.7%)
多条百兆瓦至吉瓦级叠层中试线跑通,大面积效率迈过 30%
现实时间线(The Line)
-
2021–2023
实验室效率狂飙,资本密集涌入纯钙钛矿初创
多国团队轮番刷新小面积叠层效率突破 33%,大量百兆瓦中试项目上马,市场一度期待光伏迅速切换至“钙钛矿时代”。
-
2024–2025
路线收敛为“晶硅叠层”,涂布与镀膜设备国产化跑通
单结钙钛矿寿命与效率尚难正面击败极度便宜的晶硅组件,产业共识全面转向“在现有晶硅上叠一层钙钛矿”,核心装备实现微米级均匀涂布。
-
2026.07
隆基叠层效率达 35.5%,但量产表态高度理性
效率不断刷新,但隆基等龙头明确现阶段暂无激进大规模扩产计划,重点攻克双缓冲层界面钝化与抗湿热封装,优先切入 BIPV 与太空卫星光伏。
成本与寿命算账:为什么大厂还不急着 GW 级铺开?
需要叠加额外镀膜、激光刻蚀与高阻隔边缘封装工序,在产线未完全摊薄前,单瓦制造成本仍高于成熟晶硅。
地面光伏电站最看重 25 年全生命周期度电成本(LCOE),成熟晶硅供应链极其庞大且利润率已被压到极薄。
深度拆解:突破、卡点与产业影响
01 / 它到底突破了什么物理或工程极限?
晶硅只擅长吸收红光和红外光,钙钛矿专门吸收蓝绿高能光子,两者叠在一起相当于“把一份阳光吃干榨净”,直接突破了单结光伏的物理天花板。
02 / 目前真正卡在哪里?(成本、良率还是物理边界)
晶硅组件已卷到极致低价且质保 25 年;钙钛矿层遇水氧和热应力极易衰减,大面积组件涂布良率、边缘密封成本与长期户外实证数据仍在补课。
03 / 如果最终跑通,会改写什么行业?
不会立刻取代地面平价电站里的传统晶硅板,但会在屋顶面积受限场景(BIPV 建筑光伏一体化)、车载光伏以及商业航天低轨卫星电源率先放量。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| 隆基绿能(LONGi) | 中国 | 上市公司 | 2026 年 35.5% 世界纪录保持者,推进叠层中试与柔性太空/建筑应用 |
| 晶科能源 / 天合光能 | 中国 | 上市公司 | N 型 TOPCon 叠层电池效率突破 34%–35% 梯队主力 |
| 纤纳光电 / 极电光能 / Oxford PV | 中国 / 英国 | 产业先锋 | 最早建成百兆瓦/吉瓦级钙钛矿与叠层产线的专精企业 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗
全固态电池(硫化物路线)
现实2026 中试攻坚露点/干法/等静压,2027 成装车分水岭
告别概念炒作,2026 年全面进入中试深水区。主流路线高度收敛至硫银锗矿(Li₆PS₅Cl),宁德时代已推进至 20Ah 硫化物样品试制,丰田、比亚迪等巨头共同将小批量装车分水岭锚定在 2027–2028 年。
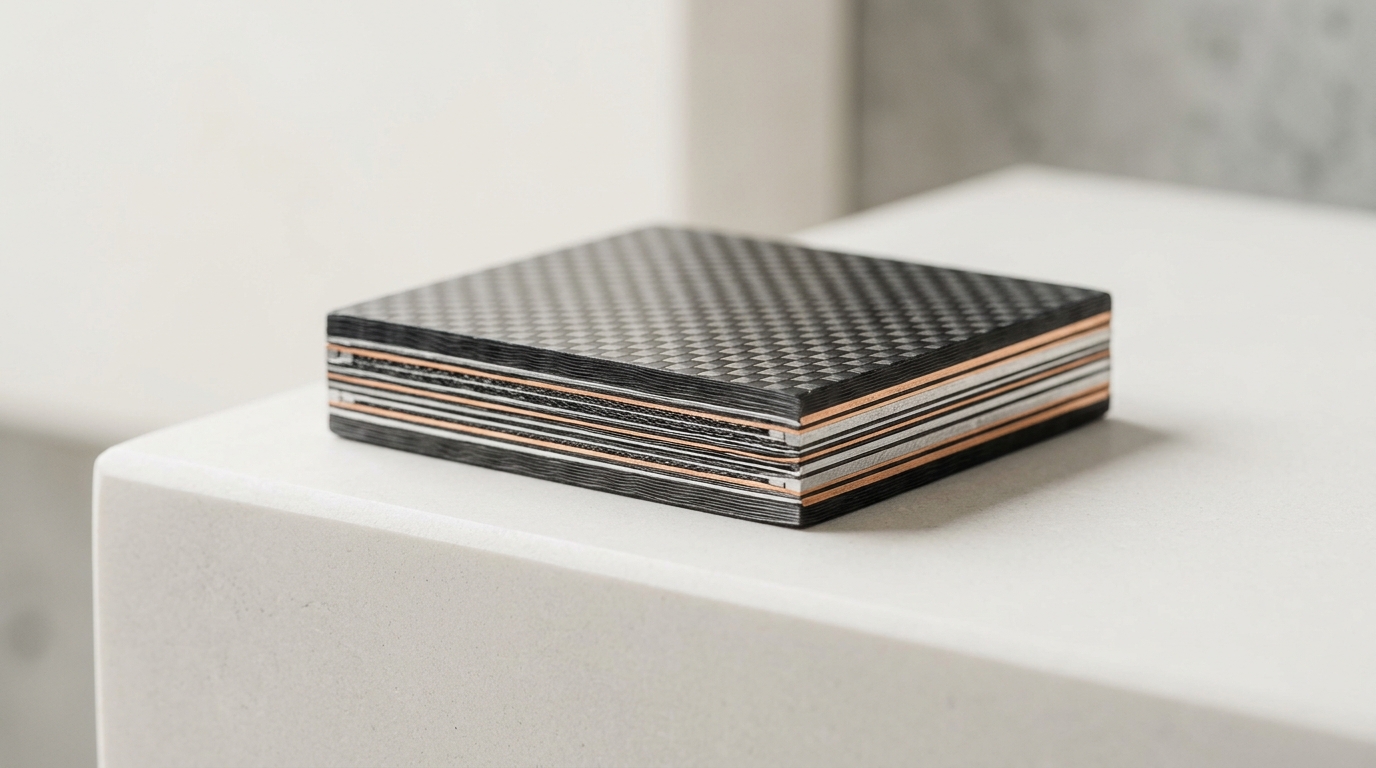
碳纤维结构电池
现实复合材料样件突破,距整车商用至少 5–10 年
仍在实验室深水区。2024 年查尔姆斯理工大学将样品推进到 30 Wh/kg 与 >76 GPa 刚度,证明了“承力+储能”可兼得,但距离碰撞安全、维修与整车量产还有很长的路。
钠离子电池
现实放弃“全面替代锂电”,2026 靠 60GWh 储能大单迈入规模交付
碳酸锂暴跌让钠电一度差点被判“死刑”,但它并未退场——2026 年凭借低温、高倍率与安全优势在储能和重卡启停杀出重围,宁德时代签下 60GWh 储能钠电合作,行业预计 2027 年前后迎铁锂成本平价。