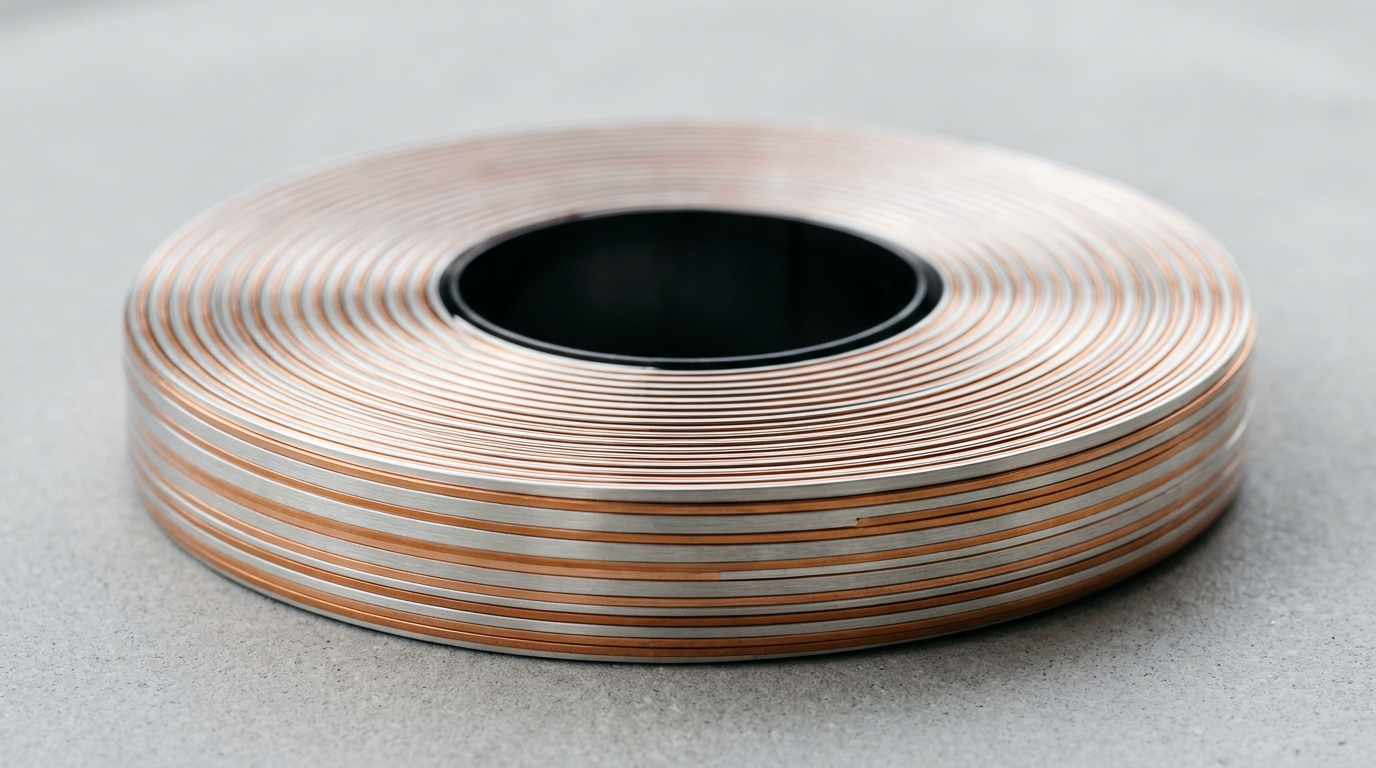
“用几毫米宽的超导带材,把可控核聚变装置缩小十倍?”
借助第二代高温超导带材(REBCO)产生 20 特斯拉级强磁场,让紧凑型商业聚变堆比传统巨型托卡马克体积缩小一个数量级,提前改写人类能源格局。
商业聚变与强磁体拉动千公里级量产
真正在上产线的超导材料。2026 年头部聚变装置 SPARC 已进入生产级磁体吊装阶段,中国上海超导等上游厂商年产能已跨入数千公里并冲刺两万公里级。
上海超导常规规格,4.2 K、10 T 测试条件
上海超导 2025 年底二期产能(12 mm 折算),2026 年推进三期 20,000 km 规划
CFS SPARC 2026 年中总装进度,目标 2027 年首次等离子体放电
工程结构解剖:为什么陶瓷超导体能绕成柔韧线圈?
硬核参数横评:REBCO vs 低温超导 vs 常规铜线圈
直接决定聚变堆、MRI 和超导电缆选型的 6 个核心工程维度
| 对比维度 | REBCO(二代高温超导) | NbTi(常规低温超导) | Nb₃Sn(高场低温超导) | 常导无氧铜线圈 |
|---|---|---|---|---|
| 临界转变温度 Tc | ≈ 92 K(液氮 77 K 即可超导) | 9.2 K(必须昂贵液氦 4.2 K) | 18.3 K(需液氦 4.2 K) | 无超导态(存在焦耳电阻) |
| 工程实用磁场上限 | > 20–30 T(强场下几乎不衰减) | ≈ 9–10 T(ITER 之外主力) | ≈ 12–16 T(ITER 主磁体) | < 2–3 T(再高功耗爆炸) |
| 制冷系统与运行代价 | 液氮或 20 K 制冷机,能耗低 10× | 依赖稀缺液氦,制冷极其昂贵 | 液氦制冷,系统庞大复杂 | 水冷即可,但电费极高 |
| 机械绕制特性 | 哈氏合金基带支撑,柔性可绕 | 延展性极好,成熟便宜 | 极其脆硬,需先绕后高温热处理 | 极易加工,工艺最成熟 |
| 当前商业成本区间 | 正从百元/米向 10–30 元/米下探 | 最便宜超导材料,高度成熟 | 显著高于 NbTi,加工费高 | 按铜价计,初始采购极低 |
| 不可替代的杀手级场景 | 紧凑型商业核聚变、25T 磁体、超导电缆 | 医院 1.5T/3T MRI 主力 | 大型国研堆(ITER) | 常规电机、变压器、低场磁体 |
工艺瓶颈、单位经济与商业真相
为什么“卷带子”成了百亿级卡脖子精密制造?
第二代高温超导带材(2G HTS)之所以叫“涂层导体(Coated Conductor)”,是因为它不是像铜线那样拉丝拉出来的,而是在 50 微米厚的哈氏合金钢带上,用类似半导体晶圆厂的真空薄膜技术一层一层“长”出来的。整个过程要在连续走带的金属带上完成抛光、5–7 层纳米氧化物缓冲层沉积(IBAD)、1–3 微米 REBCO 超导层外延生长(MOCVD 或 PLD)、以及溅射银层和电镀铜稳定层。
这决定了行业真正的技术壁垒不在配方秘密,而在“千米级连续生产的均一性控制”。早期实验室阶段带材价格高达数百甚至上千元每米;随着中国厂商(以上海超导、永鼎股份等为代表)陆续实现 IBAD 和 MOCVD 核心成膜设备的自主化和高速沉积,行业正把带材价格压向几十元每米,并瞄准未来商业核聚变所需的 10–30 元/米经济临界点。
为什么商业核聚变哪怕推迟点火,带材厂依然先赚钱?
根据托卡马克物理公式,核聚变功率密度与磁场强度的四次方(B⁴)成正比——磁场翻倍,同等功率下的反应堆体积可缩小一个数量级。这正是 MIT 衍生的 Commonwealth Fusion Systems(CFS)能够仅凭 SPARC 路线融资超 40 亿美元的底层逻辑:用 18 个 REBCO 强场磁体把传统 ITER 级的巨无霸塞进一座普通厂房里。
关键在于商业节奏差:一座实验堆从研发到实现 Q>1 发电可能需要 5–10 年,但上游 REBCO 带材是必须提前 2–3 年锁量采购的“先导耗材”。一座紧凑型聚变堆就需要数百至上千公里带材;2025 年底上海超导二期产能达到 4,000 公里(12mm 折算),2026 年随即启动两万公里级三期扩产,本质上是全球商业聚变与超导电网订单提前兑现的直接信号。
A 股与全球玩家里,谁在真交付、谁还在布局期?
观察超导产业链的上市公司与龙头时,必须区分“带材真产能”与“概念沾边”。在全球带材供应端,中国上海超导、美国 SuperPower(古河电工旗下)、日本 FFJ 属于真正具备千公里级交付能力的第一梯队;A 股中,永鼎股份(600105)旗下东部超导承担国家级磁约束核聚变带材专项并具备长带工程制备与超导电缆集成能力;联创光电(600363)则侧重中游高温超导感应加热设备与强场磁体应用。
需要注意的是,截至 2026 年,多数 A 股涉超导上市公司的传统主业(光缆、传统光电等)仍占营收大头,超导业务正处于从千万级向数亿级放量的业绩兑现爬坡期,评估企业时需核对当年财报中的超导带材出货公里数与在手聚变/电网合同。
现实时间线(The Line)
-
2021.09
MIT 与 CFS 测出 20 特斯拉大型 REBCO 磁体
首次在全尺寸聚变级高温超导磁体上实现 20 T 磁场强度,验证了紧凑型聚变堆的工程底座,引发全球数十亿美元聚变融资潮。
-
2023–2024
上游带材从百公里级迈向千公里级工业交付
随着全球商业聚变与超导电缆订单爆发,上海超导、SuperPower、FFJ 等核心制造商进入密集扩产周期,带材一致性与机械强度大幅提升。
-
2025.04–12
SPARC 真空室底座就位,上游二期产能达 4,000 公里
CFS 完成 75 吨真空室底座安装并完成超 8 亿美元 B2 轮融资(累计超 40 亿美元);上海超导于 2025 年底完成二期扩建。
-
2026.01–10
生产级 TF 磁体批量安装,2027 年迎关键点火验证
2026 年 1 月 CFS 首台生产级环向场(TF)超导磁体就位,多台磁体陆续吊装;上游三期 20,000 公里级扩产与 25 T 级新一代磁体研发同步推进。
一手产业与资本信号流(Signals)
产业链与产能图谱:谁在真正交付
需在百米级柔性金属基带上连续沉积多层纳米薄膜;上海超导 2026 年推进两万公里级三期扩产。
CFS SPARC 2026 年已吊装多台生产级 TF 磁体;国内超导感应加热与城市示范电缆持续落地。
AI 数据中心电力缺口刺激私人资本涌入商业聚变,直接拉动 REBCO 长期锁量订单。
核心机构、产业链企业与替代关系
| 机构 / 企业 | 地区 | 属性 | 在产业链中的角色 |
|---|---|---|---|
| 上海超导(Shanghai Superconductor) | 中国 | 产业龙头 | 【主业量产】全球核心 REBCO 带材供应商,2025 二期产能 4,000 km,2026 推进两万公里三期 |
| Commonwealth Fusion Systems (CFS) | 美国 | 独角兽企业 | 【下游标杆】SPARC 聚变堆主导方,累计融资超 40 亿美元,2026 吊装生产级 TF 磁体 |
| 永鼎股份(600105)/ 东部超导 | 中国 | 上市公司 | 【战略成长】承担国家核聚变带材专项,布局高性能 REBCO 长带与超导直流电缆(主业仍含光缆) |
| SuperPower (Furukawa) | 美国 / 日本 | 上市公司旗下 | 【老牌量产】老牌第二代高温超导带材制造商,全球科研与聚变核心供应源之一 |
原始信源与核查出处
继续追踪 · RELATED LINES
查看全部前沿矩阵 ↗
LK-99 室温超导
现实杂质相变导致的世纪科学乌龙
已彻底证伪。全球顶级实验室复现证实,纯净 LK-99 是绝缘体;所谓“超导转变”实为副产物硫化亚铜(Cu₂S)的结构相变误读。
超材料(与“隐身衣”传说)
现实可见光隐身无解,却在雷达隐身与平板卫星天线规模赚钱
可见光隐身衣在物理带宽和损耗上几乎无解,但超材料成功“换姿势落地”成两大百亿级真实产业:海外以 Kymeta 为代表做成无机械转动的平板卫星天线;中国以光启技术为代表做成军民两用雷达隐身结构功能件并实现规模批产。
氢化物室温超导(Dias 撤稿事件)
现实两篇《Nature》被撤稿,当事人因数据造假遭高校解雇
现代物理学界最轰动的撤稿丑闻之一。两篇《Nature》论文因数据处理异常及独立实验室无法复现而接连被撤回,甚至连其博士生合作者都联名要求撤稿;罗切斯特大学独立调查认定存在数据伪造与篡改,并于 2024 年底正式解雇 Dias。